
Choque en cadena: quién paga y cómo responde el seguro
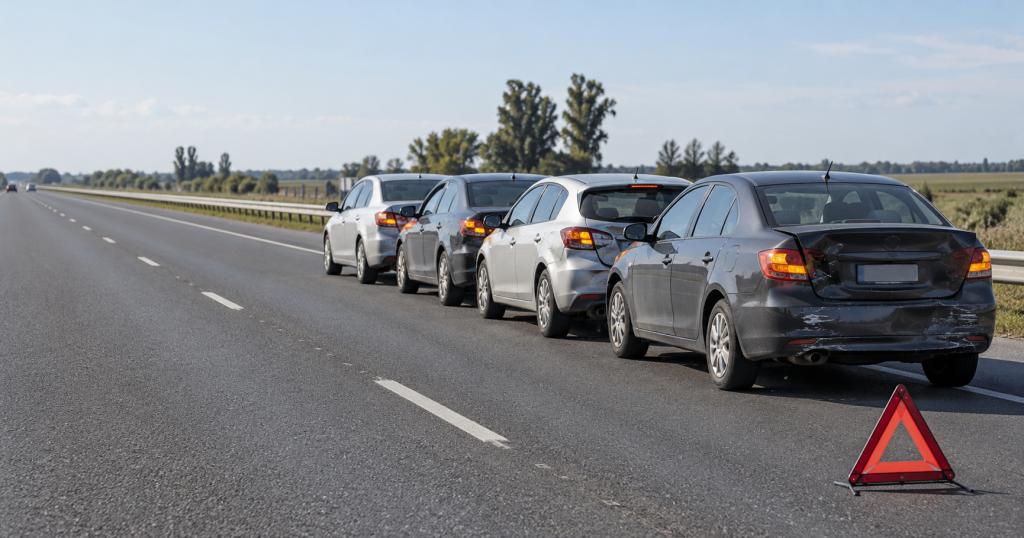
Estás frenado en la autopista, mirás por el espejo y ves que el auto de atrás no llega a parar. Te pega, vos le pegás al de adelante y en segundos hay tres, cuatro o más autos involucrados. Los choques en cadena son de los siniestros más confusos: hay varios daños, varios conductores y varias aseguradoras, y la pregunta inmediata es siempre la misma: ¿quién paga?
En esta nota te explicamos qué dice la ley, cómo se suele determinar la responsabilidad y qué tenés que hacer para que tu reclamo avance sin problemas.
Qué es un choque en cadena
Es una sucesión de impactos entre tres o más vehículos, en general provocada por una primera colisión que arrastra a los demás. Son frecuentes en autopistas y rutas, con tránsito denso, frenadas bruscas o poca visibilidad (lluvia, niebla, humo).
La regla general: quien choca desde atrás
Para entender el choque en cadena primero hay que entender el choque simple desde atrás. La Ley Nacional de Tránsito 24.449 prohíbe conducir a una distancia del vehículo de adelante menor a la prudente según la velocidad (artículo 48, inciso g) y exige circular con cuidado y prevención, conservando siempre el dominio del vehículo (artículo 39).
Por eso, la jurisprudencia argentina aplica de forma muy consolidada una presunción de culpa sobre quien embiste por detrás: si te chocan desde atrás, en principio la responsabilidad es del conductor que te chocó.
¿Y en un choque en cadena?
Acá la cosa se complica, porque no todos los impactos tienen la misma causa. El criterio habitual es analizar cada impacto por separado y reconstruir la secuencia:
- Si el choque arrancó desde atrás (el último auto empujó a todos los demás contra los de adelante), en general la responsabilidad recae sobre el conductor que originó esa primera colisión, y los daños en cadena se reclaman a su aseguradora.
- Si los autos de adelante ya se habían chocado entre sí antes de que llegara el último, cada impacto se trata como un choque desde atrás independiente: cada conductor responde por el auto que chocó.
- Si el primer auto frenó de golpe sin motivo o hizo una maniobra indebida, también puede tener parte de responsabilidad, aunque en general eso no libera al de atrás, que debía mantener una distancia suficiente para frenar.
En la práctica, es común que haya responsabilidades compartidas. Por eso, en este tipo de siniestros, lo que diga cada conductor, las fotos, los testigos y las pericias pesa mucho.
Un ejemplo para entenderlo
Autos A, B y C, en ese orden. El auto C no frena a tiempo, choca a B y lo empuja contra A. En ese caso, en principio C responde por los daños de B y de A, porque fue quien originó la secuencia. Distinto sería si B ya había chocado a A por su cuenta y después C chocó a B: ahí hay dos choques independientes, y B responde por el daño de A, mientras que C responde por el daño trasero de B.
Qué seguro paga en cada caso
- Si sos el responsable, tu seguro de responsabilidad civil (obligatorio en todas las pólizas) cubre los daños que causaste a los otros vehículos y personas, hasta el límite de tu póliza. Los daños de tu propio auto solo están cubiertos si tenés una cobertura que incluya daños propios, como todo riesgo.
- Si no sos el responsable, el reclamo por los daños de tu auto se hace contra la aseguradora del conductor responsable, como tercero damnificado.
- Si tenés todo riesgo, podés usar tu propia póliza para reparar el auto (pagando la franquicia, si corresponde) y que después tu aseguradora le reclame a la del responsable. Suele ser el camino más rápido.
Qué hacer después de un choque en cadena
- Ponete a salvo y señalizá: balizas y, si es seguro, el triángulo.
- Si hay heridos, llamá al servicio de emergencias.
- Intercambiá datos con todos los involucrados, no solo con quien te chocó: nombre, DNI, licencia, patente, aseguradora y número de póliza.
- Sacá fotos de la posición de los autos, los daños, la calzada y las patentes.
- Buscá testigos y anotá sus contactos.
- Anotá en qué orden ocurrieron los impactos mientras lo tenés fresco: es clave para definir responsabilidades.
- Hacé la denuncia del siniestro ante tu aseguradora dentro de los 3 días (72 horas), aunque no seas el responsable.
Cómo evitar un choque en cadena
- Mantené una distancia prudente con el auto de adelante, y aumentala con lluvia o poca visibilidad.
- Mirá más allá del auto que tenés adelante para anticipar frenadas.
- Evitá el celular y cualquier distracción al volante.
- Revisá frenos y cubiertas antes de viajar.
Preguntas frecuentes
¿Siempre paga el que choca desde atrás?
En un choque entre dos autos, en principio sí: la jurisprudencia presume la culpa de quien embiste por detrás. En un choque en cadena hay que analizar cada impacto, porque puede haber responsabilidades distintas o compartidas.
¿Tengo que denunciar el siniestro si no fui el culpable?
Sí. Tenés que hacer la denuncia ante tu aseguradora dentro de los 3 días (72 horas), aunque el reclamo lo termines haciendo a la compañía del responsable.
¿Me conviene usar mi propio seguro si tengo todo riesgo?
Muchas veces es el camino más rápido para reparar el auto: tu aseguradora cubre el daño (con la franquicia que corresponda) y después le reclama a la del responsable.
La cobertura correcta marca la diferencia
En un choque en cadena, tener una buena cobertura puede ser la diferencia entre esperar meses un reclamo a otra compañía o reparar tu auto rápido con tu propia póliza.
En Segurarse podés comparar coberturas de distintas aseguradoras y elegir la que mejor se adapte a tu auto y a cómo lo usás. Cotizá tu seguro de auto online y manejá tranquilo.
 Autorización vehicular digital: guía completa 2026
 Qué aumentó más: ¿el precio del auto o el del seguro?
 VTV 2026: qué cambió y cómo prepararte para no reprobar
 Franquicia del seguro de auto: qué es y cómo funciona.
 Informe de dominio del automotor: qué es y para qué sirve